Argiles et fissures : catastrophe naturelle et démarches
Des fissures sont apparues, vous voulez agrandir, vendre ou acheter un terrain ? Votre adresse donne l'exposition aux argiles ; la page dit ce qui est obligatoire, qui le fait et quels délais tenir.
L'essentiel
Commune reconnue en catastrophe naturelle sécheresse : vous avez 30 jours après la publication de l'arrêté au Journal officiel pour déclarer le sinistre à votre assureur, en recommandé. La franchise est de 1 520 €. Commune pas encore reconnue : signalez vos dégâts à la mairie, qui demande la reconnaissance. Dans les deux cas, vos photos datées font la preuve.
Rédigé par le bureau d'études thermiques RE2020 Expert, depuis 2016 · Mis à jour le 17 octobre 2026
Informations indicatives d'après le Code de la construction (art. L132-4 à L132-9), l'arrêté du 22 juillet 2020, l'arrêté du 9 janvier 2026, le Code des assurances et service-public.fr, vérifiés le 17 octobre 2026. Vérifiez auprès de votre mairie, de votre notaire ou de votre assureur ; l'ADIL vous aide gratuitement.
Sommaire
Argiles : ce qui vous concerne
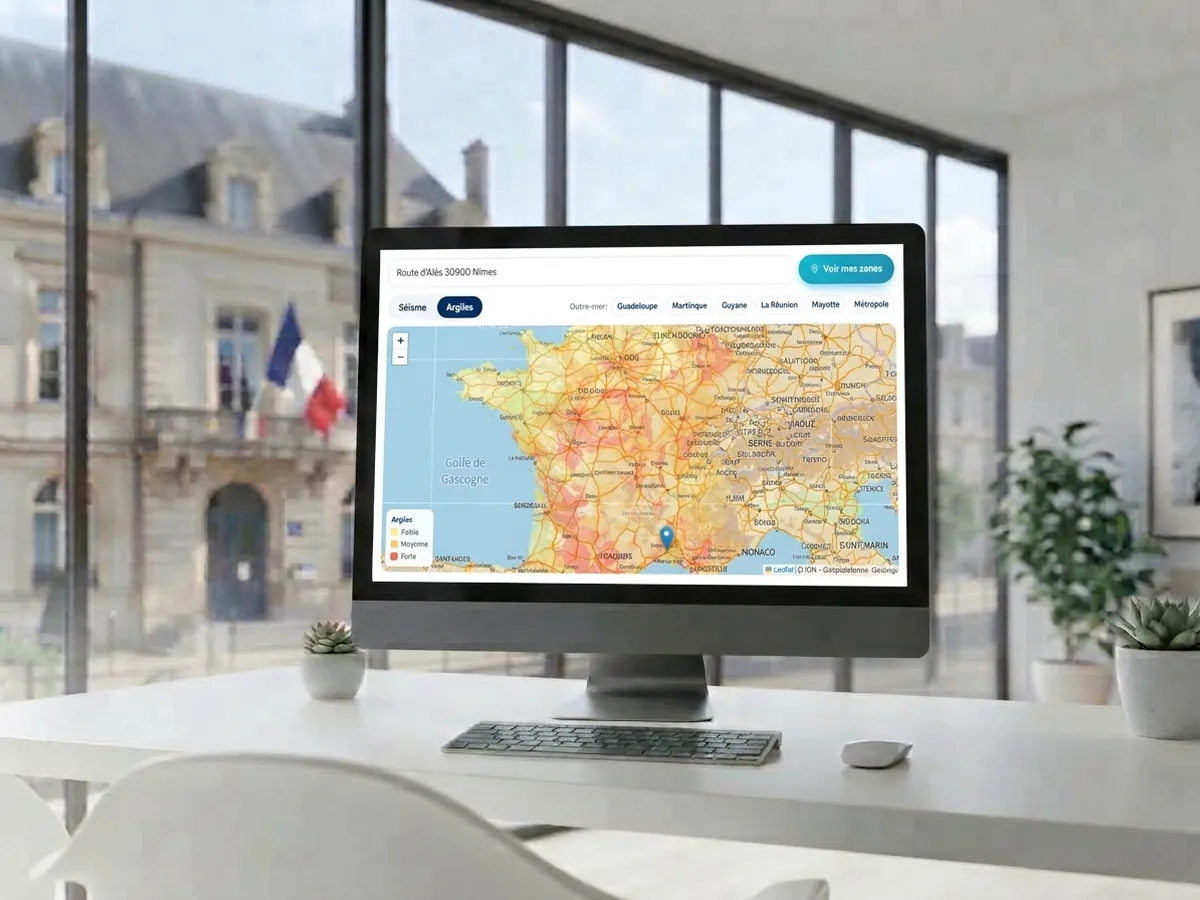
Votre adresse donne l'exposition aux argiles sur la carte officielle, puis votre situation : ce qui est obligatoire, recommandé ou bon à savoir, avec qui, quand et le texte officiel.
Chargement du simulateur…
Vos leviers : la preuve et l'écrit
Vous n'avez pas besoin d'être expert. Deux leviers suffisent.
Les photos datées
- C'est votre maison : photographiez chaque fissure avec un mètre à côté, et notez la date.
- Posez une jauge ou un témoin en plâtre, et relevez-le chaque mois. Une fissure qui s'ouvre se voit alors sans discussion.
- Ne faites rien réparer avant le passage de l'expert : la preuve partirait avec.
L'écrit et les recours gratuits
- Déclarez le sinistre à votre assureur en recommandé, dans les 30 jours après l'arrêté.
- En cas de refus : demandez le rapport d'expertise par écrit, faites une contre-expertise, puis une réclamation écrite à l'assureur.
- Ensuite, la Médiation de l'Assurance est gratuite. L'ADIL vous aide aussi gratuitement.
Des fissures : les premiers gestes
Une fissure qui s'ouvre peut toucher la solidité : déclarez-la et faites-la examiner sans attendre. La réponse dépend surtout de l'âge de la maison.
Maison de moins de 10 ans après la réception : si la fissure touche la solidité, la garantie décennale du constructeur s'applique. Avec une assurance dommages-ouvrage, déclarez-lui le sinistre : elle répond sur la garantie sous 60 jours et fait une offre sous 90 jours.
Informations indicatives d'après le Code de la construction (art. L132-4 à L132-9), l'arrêté du 22 juillet 2020, l'arrêté du 9 janvier 2026, le Code des assurances et service-public.fr, vérifiés le 17 octobre 2026. Vérifiez auprès de votre mairie, de votre notaire ou de votre assureur ; l'ADIL vous aide gratuitement.
Catastrophe naturelle sécheresse : les étapes
- Constater : Photos datées, témoins de fissures, relevés mensuels.
- Signaler à la mairie : La commune dépose une demande de reconnaissance auprès du préfet, en général dans les 24 mois après l'événement.
- Arrêté au Journal officiel : Un arrêté interministériel liste les communes reconnues (environ 1 demande sur 2 aboutit selon une question parlementaire).
- Déclarer à l'assureur : Dans les 30 jours après la publication de l'arrêté (10 jours avant 2023).
- Expertise : Expert indépendant ; rapport intermédiaire à l'assureur sous 4 mois (arrêtés CatNat depuis le 1er janv. 2025). Liste des pièces : arrêté du 24 janv. 2025.
- Indemnisation : Provision sous 2 mois, indemnité complète sous 3 mois. Franchise 1 520 €. Relogement si la résidence principale est inhabitable.
- Travaux : L'indemnité doit servir aux travaux du rapport ; non lancés en 24 mois : factures exigées, acompte récupérable.
- Si refus : Demander le rapport, contre-expertise, réclamation écrite, puis Médiation de l'Assurance. Refus de la commune : recours de la commune au tribunal administratif.
Seule la maison est couverte, pas les annexes (garage, terrasse, piscine, clôture). En cas de refus : demandez le rapport d'expertise, faites une contre-expertise, une réclamation écrite à l'assureur, puis saisissez la Médiation de l'Assurance (gratuite).
Agrandir en zone argileuse
Ces règles visent les zones d'exposition moyenne ou forte. L'outil de cette page vous dit où se trouve votre adresse.
| Votre extension (zone moyenne ou forte) | Ce qu'il faut |
|---|---|
| Moins de 20 m², séparée de la maison par un joint | Rien : elle n'est pas concernée par les règles argiles |
| Des travaux sans effet sur les fondations, la structure ni l'écoulement des eaux | Rien : ils ne sont pas concernés par les règles argiles |
| L'étude de sol d'origine (G2) prévoyait déjà l'extension, avec le même procédé | Cette étude suffit |
| Tous les autres cas | Une étude de sol de conception (G2), ou les techniques de l'arrêté du 22 juillet 2020 : fondations à 0,80 m (zone moyenne) ou 1,20 m (zone forte), gestion de l'eau et des arbres |
| Une extension soumise à permis | En plus, une attestation argiles jointe à la déclaration d'achèvement des travaux |
Vendre ou acheter un terrain à bâtir
- en zone moyenne ou forte, le vendeur d'un terrain constructible fournit une étude géotechnique préalable (G1) : jointe à la promesse de vente, sinon à l'acte ;
- cette étude vaut 30 ans si le sol n'a pas été remanié, et suit le terrain lors des ventes suivantes ;
- l'acheteur la donne à son constructeur avant de signer le contrat de construction ;
- quelle que soit la zone, un état des risques est joint à la vente.
Vous faites construire ?
Pour une maison neuve, le simulateur des études donne d'après votre adresse la liste complète des études obligatoires (thermique, sol, parasismique). En zone moyenne ou forte, sans étude de sol de conception (G2), les fondations descendent à au moins 0,80 m (zone moyenne) ou 1,20 m (zone forte).
Les erreurs à éviter
À éviter
- laisser passer le délai de 30 jours après l'arrêté de catastrophe naturelle ;
- faire réparer avant le passage de l'expert ;
- se fier à une ancienne carte : une nouvelle carte s'applique depuis le 1er juillet 2026.
À faire
- vérifier l'exposition de l'adresse sur georisques.gouv.fr ;
- garder photos datées et relevés des témoins ;
- signaler les dégâts à la mairie, même si la commune n'est pas encore reconnue.
Ce que disent les textes officiels
Code de la construction et de l'habitation, articles L132-4 à L132-9 (études de sol en zone argileuse) et L122-11 (attestation de fin de travaux). Arrêté du 22 juillet 2020 (techniques particulières), arrêté du 21 décembre 2023 (attestation argiles), arrêté du 9 janvier 2026 (carte). Code des assurances, articles L125-1 et suivants (catastrophes naturelles) et L242-1 (dommages-ouvrage).
- Service-public.fr, catastrophe naturelle (F3076) – reconnaissance de la commune, déclaration à l'assureur sous 30 jours, franchise, délais d'indemnisation
- Code des assurances, articles L125-1 et suivants (catastrophes naturelles) – garantie catastrophe naturelle des contrats habitation
- Maison des communes de Vendée : ordonnance n° 2023-78 et décret n° 2024-82 (indemnisation des sinistres argiles) – l'indemnité doit financer les travaux du rapport d'expertise ; annexes exclues
- La Médiation de l'Assurance – recours gratuit après une réclamation écrite restée sans réponse satisfaisante
- Code de la construction et de l'habitation, articles L132-4 à L132-9 – risques liés aux sols argileux : étude géotechnique lors de la vente et de la construction
- Arrêté du 22 juillet 2020 relatif aux techniques particulières de construction dans les zones exposées au retrait-gonflement des argiles – fondations ancrées à 0,80 m (exposition moyenne) ou 1,20 m (forte), structure rigide, eaux pluviales, végétation, canalisations
- Arrêté du 21 décembre 2023 : attestation de prise en compte du retrait-gonflement des sols argileux à l'achèvement des travaux – le modèle d'attestation (AT2-1), qui peut l'établir et les pièces que le maître d'ouvrage fournit
- Géorisques : exposition au retrait-gonflement des argiles – carte d'exposition (nulle, faible, moyenne, forte), consultée le 9 octobre 2026
- Banque des Territoires : la carte des zones exposées aux argiles mise à jour (arrêté du 9 janvier 2026), 2 février 2026 – nouvelle carte applicable aux ventes et contrats conclus à partir du 1er juillet 2026
- Article L242-1 du Code des assurances – obligation d'assurance dommages-ouvrage avant l'ouverture du chantier
Informations générales. Les textes officiels font foi.
Pour aller plus loin
Dans le même sujet : terrain et sol
- Étude de sol G2 obligatoire pour construire ma maison ?
- Profondeur des fondations en sol argileux : quoi vérifier
- Bornage d'un terrain : est-il obligatoire, et qui le fait ?
- Viabilisation d'un terrain : prix, démarches, vérifications
- Étude de sol G2 avec l'attestation PCMI 13 : demander un devis
- Mon terrain en 1 clic : les règles et les risques de votre parcelle
- Trouver une agence d'études de sol près de chez vous